Pricing auf Augenhöhe: Vom Potenzial zum messbaren und CFO-proofed P&L-Treiber
Das strategische Schutzschild für die Netto-Marge - mit klarer Ownership und verbindlichem EBIT-Beitrag im Budgetprozess
Eine klar strukturierte Pricing-Organisation und definierte Freigabeprozesse sind das Fundament – doch auf Vorstandsebene zählt am Ende nur eine Frage: Schlagen sich die geplanten und realisierten Margenbenefits tatsächlich sichtbar in der Gewinn- und Verlustrechnung (GuV) nieder?
Unabhängig davon, ob diese Benefits aus einer schnelleren Weitergabe von Kostensteigerungen, der Umstellung von Cost-Plus auf Value-Based Pricing, strikteren Commercial Policies oder KI-gestützter Preisoptimierung stammen – in zahlreichen Mandaten zeigt sich genau hier die entscheidende Lücke: Pricing-Initiativen werden intern oft belächelt oder schlicht ignoriert, wenn es um den verbindlichen Finanzplan geht. Heads of Pricing stecken nicht selten im Hamsterrad operativer Ad-hoc-Analysen und Rechtfertigungs-Reportings fest – ohne das Mandat, die identifizierten Potenziale im Vertriebsprozess konsequent durchzusetzen. Das Ergebnis ist eine Pricing-Funktion ohne Durchsetzungskraft: analysestark, aber wirkungslos in der Umsetzung.
In der Praxis lassen sich zwei zentrale Strukturmuster identifizieren, die verhindern, dass Pricing einen messbaren Beitrag zur Margenperformance leistet:
- Diffus verteilte P&L- und Margen-Ownership: Die finale Verantwortung für die Profitabilität liegt formal bei CEO und CFO, wird jedoch selten als operative Metrik mit klaren Leitplanken auf die operativen Ebenen heruntergebrochen. Weder Vertrieb noch Pricing besitzen eine eindeutige Ownership für die Netto-Marge. Ohne End-to-End-Sicht handelt jede Funktion nach eigenen Zielen. Empirische Studien (u. a. die Simon-Kucher Global Pricing Study) bestätigen dieses Bild: Ein Großteil geplanter B2B-Preismaßnahmen scheitert nicht am Kundenwiderstand, sondern an fehlender interner Durchsetzungs-Governance.
- Praxis-Einblick: Auf die Frage an einen Head of Pricing, wer im Unternehmen die endgültige P&L-Ownership für die Preisdurchsetzung hält, lautet die ehrliche Antwort häufig: „Das ist unklar – offiziell wir nicht, operativ der Vertrieb auch nicht.“
- Praxis-Einblick: Auf die Frage an einen Head of Pricing, wer im Unternehmen die endgültige P&L-Ownership für die Preisdurchsetzung hält, lautet die ehrliche Antwort häufig: „Das ist unklar – offiziell wir nicht, operativ der Vertrieb auch nicht.“
- Operative Überlastung durch Marktvolatilität und Rechtfertigungsdruck: Pricing-Teams stoßen im Tagesgeschäft schnell an ihre Kapazitätsgrenzen. Treiber sind häufige Listenpreisanpassungen infolge hoher Kostenvolatilität (Energie, Logistik, Zölle, Währungsschwankungen) sowie endlose Ad-hoc-Analysen: sei es zur „Defense“ umgesetzter Preismaßnahmen gegenüber dem eigenen Vertrieb oder zur Erklärung verzögerter GuV-Effekte gegenüber CEO und CFO neben den regulären Reviews im Pricing Committee. Da die Zeit fehlt, strategische Initiativen strukturiert zu planen und finanzmathematisch zu hinterlegen, bleiben die erreichten Margenbenefits unsichtbar. Erfolge werden standardmäßig von Vertrieb oder Finance beansprucht, während Pricing auf die Rolle einer defensiven Verwaltungsinstanz reduziert wird.
Vom Alibi-Votum zur verbindlichen Budget-Integration
Pricing ist naturgemäß eine cross-funktionale Disziplin – die Ergebnisverantwortung bleibt in der Praxis immer eine Shared Responsibility zwischen Pricing und Vertrieb. Deshalb wird die Zusammenarbeit oft rein organisatorisch über RACI-Matrizen, Freigabestufen oder ein Pricing Steering Committee geregelt. Doch solange Pricing im jährlichen Planungszyklus nur als Alibi-Instanz kurz vor Budgetabschluss konsultiert wird, bleiben diese Strukturen im Ergebnis wirkungslos.
Als eigenständige kommerzielle Steuerungsfunktion auf Augenhöhe mit Vertrieb und Finance braucht Pricing ein echtes Mitspracherecht im Budgetprozess – inklusive der Durchsetzungskraft, dass Preis- und Margenannahmen fundiert dokumentiert, gemeinsam getragen und verbindlich im Finanzplan hinterlegt werden. Erst wenn Margen-Ownership, Preisrealisierung, Rabattbudgets und Erfolgsattribution fest im Budget-, Ziel- und Incentive-Prozess verankert sind, wird Pricing vom passiven Beobachter zum echten P&L-Treiber. Analysen von McKinsey zeigen, dass B2B-Unternehmen mit einer derart im Budgetprozess integrierten Pricing-Steuerung eine um 1,5 bis 3 Prozentpunkte höhere Umsatzrendite (ROS) erzielen als Wettbewerber mit isolierten Pricing-Teams.
Um diese Rolle als gleichwertiger Sparringspartner auf C-Level (CEO, CFO, CRO, Regional MDs) auszufüllen, reicht es nicht aus, analytische Potenziale aufzuzeigen. Pricing muss aktiv Ergebnisverantwortung mitgestalten und seinen konkreten P&L-Beitrag in einer Form nachweisen, die jeder Prüfung durch das Controlling standhält.
Das Pricing P&L Steuerungsmodell für maximalen EBIT-Impact
Aus der Praxis heraus lässt sich der Weg zu nachhaltiger Profitabilität auf vier zentrale Stellhebel verdichten. Sie wirken nicht als starre Einbahnstraße, sondern als geschlossener Regelkreis:
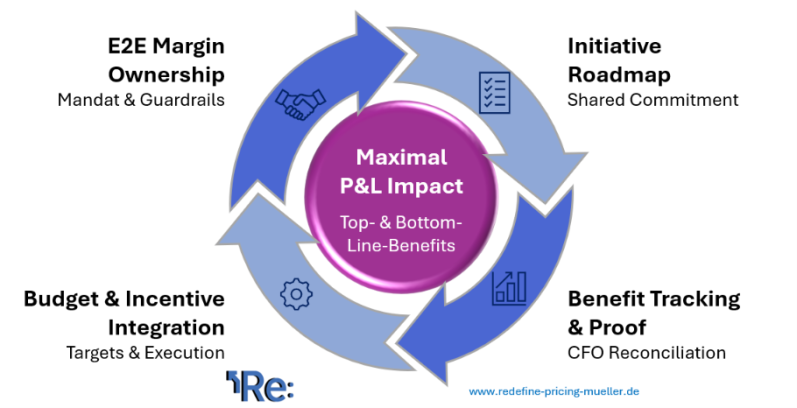
Je nachdem, wo Ihr Unternehmen heute steht, gelingt der Einstieg an unterschiedlichen Punkten – entscheidend ist, dass alle vier Bausteine nahtlos ineinandergreifen und von Pricing, Vertrieb und Finance gemeinsam getragen werden.
1. E2E Margin Ownership (Mandat & Guardrails)
Sichtbarkeit auf C-Level entsteht durch die aktive Übernahme von Ergebnisverantwortung (Claiming Ownership). Solange Pricing lediglich reaktiv auf Kostensteigerungen, Markt- und Wettbewerbsveränderungen sowie Anfragen des Vertriebs antwortet, bleibt es eine administrative Unterstützungsfunktion. Um diese E2E-Ownership in der Praxis zu verankern, greifen drei zentrale Steuerungshebel ineinander:
- Ertrags-Leitplanken aktiv orchestrieren: Pricing gestaltet den strategischen Rahmen für Rabattgrenzen, Zahlungsziele und Konditionensysteme, erarbeitet datenbasierte Entscheidungsvorlagen und fordert das Performance-Tracking ein – nicht als bürokratische Hürde, sondern als Schutzschild für die Netto-Marge.
- Als objektive Steuerungsinstanz zwischen CRO und CFO agieren: Im natürlichen Spannungsfeld zwischen Umsatzwachstum (CRO) und EBIT-Sicherung (CFO) macht Pricing Zielkonflikte zwischen Preis und Volumen transparent und liefert die Entscheidungsgrundlage für profitables Wachstum.
- Verbindliches Top-Management-Mandat sichern: Das End-to-End-Mandat für die Margenperformance muss explizit durch CEO und CFO gestützt und gegenüber den regionalen Geschäftsführern (Regional MDs) klar kommuniziert werden.
2. Initiative Roadmap (Shared Commitment)
Eine verdichtete, entscheidungsorientierte Kommunikation laufender und geplanter Maßnahmen ist essenziell, um allen Stakeholdern greifbar zu machen, welchen direkten P&L-Impact (Plan vs. Ist) jede Initiative liefert. Eine 1-Page Pricing Initiative Roadmap bildet das laufende Geschäftsjahr sowie den Planungshorizont des Folgejahres ab. Sie ist kein technischer Projektplan, sondern das zentrale Steuerungsinstrument für das Executive Board – und dient gleichzeitig als objektiver Ankerpunkt, um unterjährig auftretende Ad-hoc-Anfragen sauber zu priorisieren.
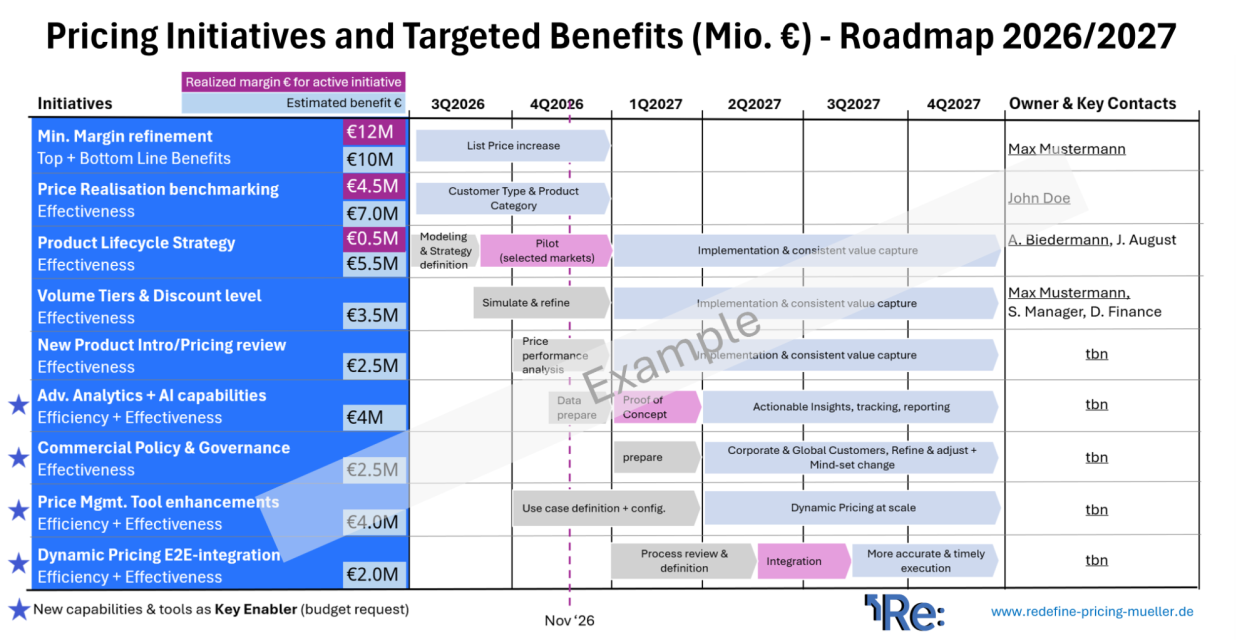
Um aus dieser Roadmap ein belastbares Budget- und Steuerungsinstrument zu machen, greifen drei wesentliche Prinzipien:
- Sequenzierung nach Impact und Umsetzungsgeschwindigkeit: Die Priorisierung folgt konsequent dem höchsten P&L-Hebel bei gleichzeitig schneller Realisierbarkeit (z. B. Min. Margin Refinement, Price Realisation Benchmarking oder das Schließen akuter Rabatt- und Konditionenlecks). Komplexere oder abstimmungsintensivere High-Impact-Themen (z. B. Product Lifecycle Strategy oder neue Rabattstaffeln) werden sauber gestaffelt für die Folgequartale eingeplant.
- Klare Trennung von Self-Funded vs. Budget-Funded (ROI-Logik): Gegenüber dem CFO wird transparent aufgeschlüsselt, welcher Margenbeitrag aus bestehenden Bordmitteln (ohne zusätzliche Investitionen) gehoben wird – und für welche strategischen Initiativen ein gezieltes Budget-Funding für neue Tools, Daten oder Capabilities (in der Roadmap mit ★ gekennzeichnet) erforderlich ist.
- Frühzeitige Einbindung für echtes Shared Commitment: Ein belastbares Commitment der Regionen und Fachbereiche entsteht nicht durch Top-down-Vorgaben im Nachhinein. Alle relevanten Stakeholder (Sales, Produktmanagement, Finance) werden bereits bei der Erstellung der Roadmap frühzeitig involviert, um Ziele, erforderliche Aktivitäten und klare Verantwortlichkeiten (Owner & Key Contacts) gemeinsam abzustimmen. Erst auf dieser Basis wird eine Initiative verbindlich eingeplant und vorangetrieben
3. Benefit Tracking & Proof
Auch die internationale Beratungspraxis – darunter einschlägige B2B-Commercial-Excellence-Analysen von Bain & Company – zeigt immer wieder: Pricing-Initiativen scheitern in der Wahrnehmung des Top-Managements häufig daran, dass ausgewiesene Erfolge nicht sauber in der Gewinn- und Verlustrechnung (GuV) nachvollzogen werden können. Werden Preissteigerungen pauschal als Erfolg verbucht, obwohl sie lediglich gestiegene Einstandskosten kompensiert haben oder durch Währungseffekte verzerrt wurden, verliert Finance das Vertrauen in die Zahlen.
- Granulare Price-Volume-Mix-Analyse (PVM) entlang des Preiswasserfalls: Statt grober Durchschnittsbetrachtungen wird die Veränderung der Brutto- bzw. Pocket-Marge zwischen zwei Zeitperioden (Year-to-Date vs. Previous Year-to-Date) auf Kunden- und Produktebene mathematisch sauber in ihre einzelnen Werttreiber zerlegt:
- Aktive Preis- und Konditioneneffekte: Isolierter Nachweis, was durch Listenpreisanpassungen einerseits sowie durch veränderte Discounts, Rabatte, Commercial Policies und Cost-to-Serve-Elemente (z. B. Fracht- oder Kleinmengenzuschläge) andererseits gewonnen wurde.
- Volumeneffekt (Volume Effect): Margenveränderung, die rein aus Mengenwachstum oder -rückgang resultiert.
- Mix-Effekt (Product & Customer Mix): Verschiebungen hin zu höher- oder niedrigmargigen Produkten, Regionen oder Kundensegmenten.
- Kosten- und Währungseffekte (Cost Push & FX): Externe Effekte durch Rohstoffpreise, Inflation oder Wechselkursschwankungen. Der operative Mehrwert: Diese Granularität macht nicht nur den reinen Netto-Pricing-Impact unabhängig von Markt- oder Mengeneffekten sichtbar, sondern zeigt auch exakt auf, welche Initiative bereits volle Wirkung entfaltet und wo in einzelnen Märkten oder Konditionenbereichen nachjustiert werden muss.
- P&L Reconciliation (Die Brücke zur GuV): Erst wenn die Ergebnisse dieser granular aufgeschlüsselten PVM-Analyse mit den offiziellen Finanzdaten des Controllings abgeglichen sind (Reconciled), akzeptiert der CFO den ausgewiesenen Beitrag als echten, belastbaren EBIT-Treiber.
4. Budget & Incentive Integration (Targets & Execution)
Ein belastbarer Business Case entfaltet keinen Wert, wenn die Maßnahmen an der Vertriebsfront verpuffen. Pricing muss daher vom einmaligen Planungs-Beitrag in einen kontinuierlichen Steuerungs- und Vergütungsmechanismus überführt werden. Dafür greifen drei zentrale Hebel ineinander:
- Aktive Mitgestaltung der Budget-Ziele: Im Budgetprozess übernimmt Pricing keine passiven Vorgaben, sondern definiert auf Basis der Initiative-Roadmap die realistischen Margenziele pro Region und Geschäftseinheit mit.
- Verankerung in der Vertriebs-Incentivierung: Eine Pricing-Roadmap scheitert, wenn der Vertrieb weiterhin rein auf Umsatzvolumen vergütet wird. Die vereinbarten Preisrealisierungs- und Margenziele müssen direkt in die variablen Vergütungssysteme (Sales Incentives) der Vertriebsorganisation und der Regional MDs einfließen – etwa über Margin-Schwellenwerte oder Malus-Regelungen bei unautorisierten Discount- oder Rabatt-Ausrutschern.
- Quartalsweise Executive Business Reviews: Im laufenden Reporting wird strikt zwischen identifiziertem Potenzial, umgesetzten Maßnahmen und bereits in der GuV realisiertem Ertrag (Realized Margin) unterschieden. In festen Review-Zyklen mit CFO, CRO und Regional MDs werden Abweichungen analysiert und direkte Gegenmaßnahmen eingeleitet.
Fazit: Kaufmännische Verbindlichkeit statt theoretischer Konzepte
Strategisches B2B-Pricing gewinnt die Aufmerksamkeit und Wertschätzung auf Vorstandsebene nicht durch immer komplexere Analysen, sondern durch verbindliche P&L-Ergebnisse. Wenn alle vier Bausteine des Pricing P&L Steuerungsmodells ineinandergreifen, entsteht für jedes Mitglied der Geschäftsführung ein unmittelbarer Mehrwert:
- Für den CEO: Eindeutige End-to-End-Verantwortlichkeiten brechen interne Silos auf und stellen sicher, dass strategische Preisziele nicht im Tagesgeschäft verwässern, sondern direkt in nachhaltigem Top- und Bottom-Line-Wachstum münden.
- Für den CFO: Eine transparente 1-Page Roadmap und die granulare Price-Volume-Mix-Analyse schaffen eine belastbare Brücke in die GuV – Pricing-Erfolge werden durch die CFO Reconciliation auditierbar, planbar und verlässlich in das Budget integriert.
- Für den CRO & Regional MDs: Klare Leitplanken, gemeinsam abgestimmte Budgetziele und auf Profitabilität ausgerichtete Incentives geben dem Vertrieb Sicherheit und belohnen wertorientiertes Verkaufen statt unnötiger Rabattschlachten.
Gerne stehe ich Ihnen als Berater und Sparringspartner zur Verfügung, um Ihr Pricing P&L Steuerungsmodell fest im Budgetprozess zu verankern, eine belastbare GuV-Überleitung aufzubauen und Ihre Pricing-Initiativen nachhaltig in messbaren EBIT-Impact zu überführen.